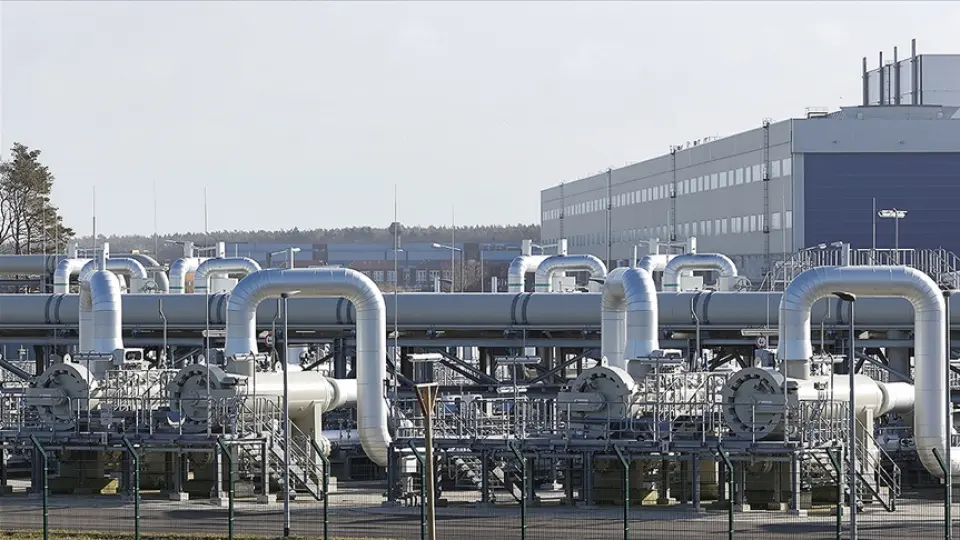
Uluslararası Enerji Ajansının Küresel Gaz Arz Güvenliği Değerlendirmesi, küresel gaz piyasasındaki son 10 yıllık dönüşümü ortaya koyuyor. Rapor, piyasanın 2016'dan bu yana daha esnek, likit ve bölgesel pazarlar arasında daha güçlü entegrasyona sahip bir yapıya dönüştüğünü belirtiyor.
Spot piyasa işlemlerinin yaygınlaşması ve teslimat noktası değiştirilebilen LNG sözleşmelerinin artması, arz kesintilerine karşı dayanıklılığı güçlendirdi. Buna rağmen Hürmüz Boğazı'ndaki LNG akışının durması, Asya ve Avrupa'daki gaz fiyatlarını 2022-2023 arz krizi sonrasındaki en yüksek seviyelere çıkardı.
Bu yıl küresel LNG arzının yaklaşık yüzde 3, karşılığı 20 milyar metreküp azalması bekleniyor. Küresel doğalgaz talebindeki yüzde 1,5'lik, 65 milyar metreküplük düşüşün Orta Doğu'daki daralma, Avrupa'da sanayi tüketiminin azalması ve Asya'da elektrik üretiminde kömüre geçişten etkilenmesi öngörülüyor.
AB'deki depolama tesisleri 2026-2027 kış dönemine 2013'ten beri kaydedilen en düşük seviyelerle giriyor. Depoların doluluk oranı şu anda yüzde 74,6 olarak açıklanıyor. Mevsimsel talebin zirve yaptığı dönemde ihtiyaçların karşılanması için küresel LNG arzına bağımlılığın artacağı değerlendiriliyor.
UEA'nın simülasyonları, hava koşullarının normallerden soğuk seyretmesi ve Hürmüz Boğazı'ndaki LNG kesintisinin sürmesi halinde AB depolarındaki gazın Mart 2027 sonuna kadar kullanılabilir kapasitenin yüzde 10'unun altına düşebileceğini gösteriyor. Doluluk yüzde 30'un altına indiğinde ise depolardan gaz çekme hızı genellikle yavaşlıyor.
Düşük stokların Asya ve Güney Amerika'daki sınırlı depolama imkânlarıyla birleşmesi, esnek LNG kargoları için rekabeti yoğunlaştırabilir. Ayrıca 2027 yazında depolara yeniden gaz enjeksiyonu yapılması gerektiğinden arz sıkışıklığının takip eden yıla sarkma riski bulunuyor.
Kaynak: Bloomberg HT